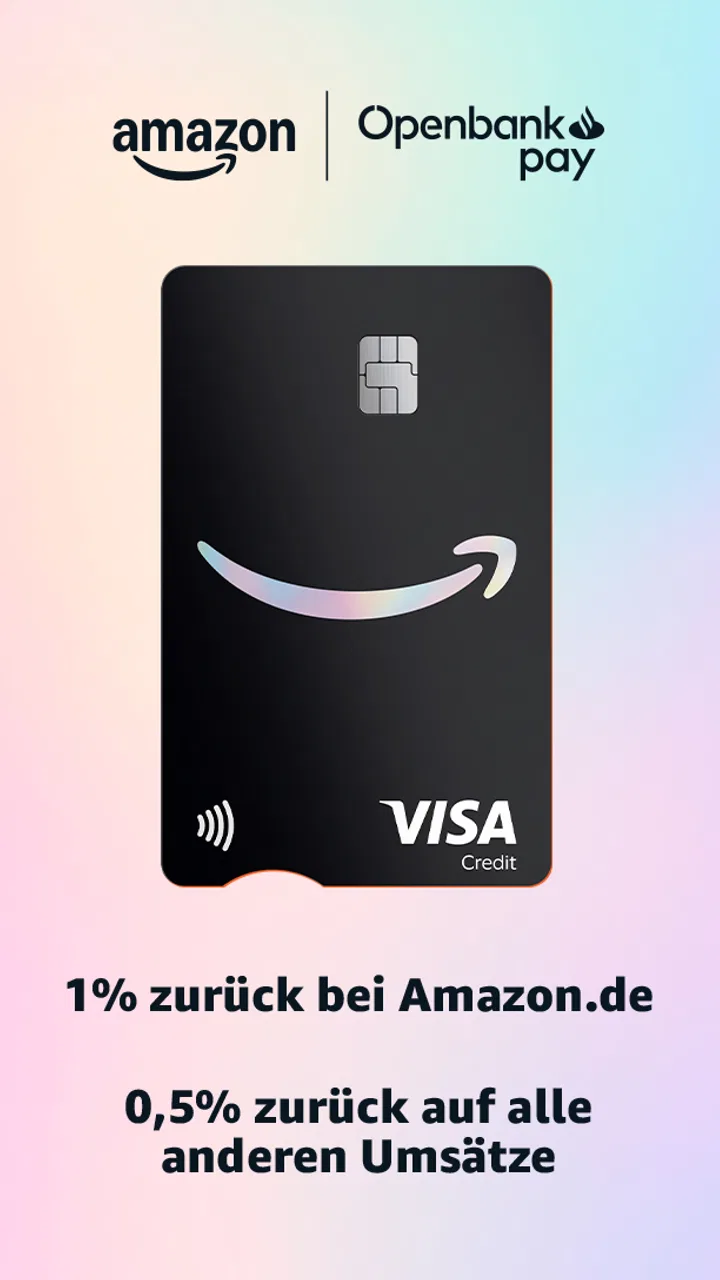
Amazon Visa
- 4,4
- Bewertung
- 100.00K
- Installationen
- Free
- Preis
 Analysiert von App-foxy
Eine Kreditkarte klingt im ersten Moment selten nach etwas, das man neugierig ausprobiert. Bei Amazon Visa ist der Reiz trotzdem schnell verständlich: Die Karte verbindet alltägliche Zahlungen mit einem Punktesystem und verzichtet laut Store-Zusammenfassung auf eine Jahresgebühr. Ich habe mir die App als Begleiter rund um diese Karte angesehen und dabei weniger auf den ersten Aha-Effekt als auf die Frage geachtet, ob sie nach den ersten Wochen wirklich dauerhaft nützlich bleibt.
Die Anwendung gehört in den Bereich Finanzen und stammt von Openbank S.A. Sie ist kostenlos erhältlich, für alle Altersgruppen freigegeben und läuft ab Android 9. Zum Testzeitpunkt war Version 2.6.1 aktuell. Im Store steht die App mit einer durchschnittlichen Bewertung von 4,5 bei rund 11.000 Bewertungen und mehr als 100.000 Installationen sichtbar gut da. Das ist ein solides Signal für Interesse, ersetzt aber nicht den Blick auf den Alltag: Eine Finanz-App muss nicht nur beim Einrichten angenehm wirken, sondern auch dann, wenn man sie zwischen zwei Einkäufen, einer Rückfrage oder einer unerwarteten Belastung öffnet.
Der erste Eindruck: schnell verständlich, aber nicht völlig selbst erklärend
In der ersten Woche liegt die Stärke von Amazon Visa vor allem darin, dass der Zweck der App sofort klar ist. Sie soll nicht als überladene Banking-Zentrale für sämtliche Lebensbereiche dienen, sondern als digitale Anlaufstelle für die zugehörige Karte. Wer ohnehin regelmäßig bei Amazon einkauft, versteht den möglichen Nutzen deshalb schneller als jemand, der nur eine weitere Zahlungs-App sucht.
Das könnte dir auch gefallen

 Windy.com - Wettervorhersage
Windy.com macht Wetterkarten zur Alltagshilfe für draußen
Windy.com macht aus Wetterkarten ein praktisches Planungswerkzeug: Wer Regen, Wind und Gewitter rechtzeitig einschätzen will, spart unterwegs Zeit und unnötige Umwege.

 Kahoot! Spaß mit Quizspielen
Kahoot! macht aus kurzen Lernpausen gemeinsame Quizmomente
Wenn Lernen zwischen Unterricht, Chat und Feierabend stattfindet, passt Kahoot! erstaunlich gut in den Alltag. Die App macht Wissen schnell spielbar, ohne ihre Schwächen zu verstecken.

 Instagram
 will mehr als Fotos zeigen und fordert dafür unsere Aufmerksamkeit
Zwischen Stories, Reels und endlosen Empfehlungen wird Instagram zur Bühne für Alltag und Aufmerksamkeit. Gerade darin liegen seine größte Stärke und sein wachsender Widerspruch.
 Instagram
 im Alltagstest: Nähe, Entdeckung oder endloser Reiz?
Vom ersten Profil bis zum täglichen Kurzvideo: Instagram passt zu sehr unterschiedlichen Gewohnheiten. Entscheidend ist, ob seine Mischung aus Nähe, Entdeckung und Dauerreiz zu Ihrem Alltag passt.

 eBay: kaufen & verkaufen
eBay clever nutzen: Angebote finden und Verkäufe einfacher abwickeln
Mit gespeicherten Suchen, klugen Filtern und einem sauberen Verkaufsablauf wird eBay vom gelegentlichen Marktplatz zum Werkzeug, das im Alltag wirklich Zeit spart.

 Gossip Harbor: Merge & Story
Von Manor Cafe zu Gossip Harbor: Wann sich der Wechsel lohnt
Wer von vertrauten Drei-Gewinnt-Runden kommt, muss bei Gossip Harbor vor allem den Spielrhythmus neu lernen. Was der Tausch bringt, kostet und für wen er sich rechnet.
Mehr aus unserer Nachrichtenredaktion
Alle Neuigkeiten ansehen


Ich finde diese klare Ausrichtung angenehm. Viele Finanz-Apps versuchen, Girokonto, Sparziele, Versicherungen und Ausgabenanalyse gleichzeitig abzudecken. Hier ist der gedankliche Weg kürzer: Karte nutzen, Umsätze prüfen, Punkte im Blick behalten und die eigene Zahlungsroutine kontrollieren. Gerade für Menschen, die ihre Finanzen lieber anhand weniger, gut verständlicher Bereiche organisieren, wirkt das weniger einschüchternd.
Der wichtigste erste Schritt ist nicht das bloße Installieren, sondern die Prüfung, wie die Karte in den eigenen Alltag passt. Wer Amazon nur gelegentlich nutzt, sollte nicht automatisch annehmen, dass jede Ausgabe dadurch sinnvoller wird. Der Vorteil entsteht nur, wenn die Karte regelmäßig eingesetzt wird und die Rückzahlung zuverlässig in die persönliche Finanzplanung passt. Das ist ein entscheidender Unterschied zu einer gewöhnlichen Einkaufs-App: Die Anwendung kann die Nutzung übersichtlicher machen, aber sie nimmt einem keine finanzielle Disziplin ab.
Besonders praktisch ist die App für den Moment, in dem ich eine Zahlung nicht mehr aus dem Gedächtnis rekonstruieren möchte. Statt E-Mails, Kontoauszügen und Bestellübersichten nebeneinander zu durchsuchen, öffne ich die Kartenverwaltung und prüfe den betreffenden Umsatz dort, wo ich ihn erwarte. Diese Art von Kontrolle wirkt unspektakulär, verhindert aber, dass kleine Unklarheiten wochenlang liegen bleiben.
Mein erster konkreter Tipp lautet deshalb: Nicht erst bei einer ungewöhnlich hohen Belastung in die App schauen. Ich würde mir von Anfang an eine feste kurze Kontrolle angewöhnen, etwa nach größeren Bestellungen oder am Ende der Woche. Dadurch wird die Anwendung nicht zu einem Notfallwerkzeug, sondern zu einem Teil der normalen Zahlungsroutine.
Für wen die Karte in der ersten Woche besonders interessant ist
Amazon Visa passt am ehesten zu Personen, die bereits häufig beim Anbieter einkaufen und eine einfache Verbindung zwischen Karte und Einkaufsvorteilen suchen. Auch wer seine Ausgaben gern direkt nach dem Kauf kontrolliert, kann von der klaren Zuordnung profitieren. Die App ist weniger interessant für jemanden, der nur eine allgemeine Haushaltsbuchfunktion, ein vollständiges Girokonto oder eine breite Vermögensübersicht erwartet.
Im Vergleich zu einer klassischen Banking-App wirkt der Ansatz fokussierter. Eine normale Bankanwendung ist meist besser, wenn ich mehrere Konten, Überweisungen, Daueraufträge und verschiedene Finanzprodukte an einem Ort verwalten möchte. Amazon Visa hat dafür den Vorteil, dass die Karte und ihr spezieller Nutzungskontext im Mittelpunkt stehen. Diese Spezialisierung ist kein Mangel, solange man sie vor dem Download richtig einordnet.
Auch die Frage nach dem Betriebssystem ist für die Auswahl relevant: Android-Nutzer mit einer älteren, aber noch unterstützten Version können die App ab Android 9 verwenden. Wer ein iPhone nutzt, sollte vor der Installation die passende iOS-Version im jeweiligen Store prüfen. Die Android-Anforderung ist jedenfalls niedrig genug, dass nicht automatisch ein aktuelles Gerät nötig ist.
Ein realistischer Alltagstest statt bloßer Store-Neugier
Ein typischer Ablauf sieht für mich so aus: Ich bestelle Haushaltsartikel, bezahle mit der Karte und öffne die App später nicht aus Neugier, sondern um den Umsatz in meine Wochenplanung einzuordnen. Wenn mehrere Bestellungen kurz hintereinander erfolgen, hilft die direkte Kontrolle dabei, die tatsächlichen Kartenausgaben nicht mit dem gefühlten Warenwert aus den Bestellbestätigungen zu verwechseln. Gerade bei kleinen Einzelbeträgen kann sich sonst schnell ein falsches Bild ergeben.
Der nützliche Teil liegt dabei nicht allein in möglichen Punkten. Ich sehe die App eher als Erinnerung, die Karte bewusst einzusetzen und die Folgen der Nutzung im Blick zu behalten. Wer nur auf Belohnungen schaut, kann leicht übersehen, dass ein Punktesystem keine Ausgabe automatisch sinnvoll macht. Die App verdient ihren Platz erst dann, wenn sie mir hilft, bewusster zu bezahlen und nicht bloß häufiger.
Der Wert von Monat zu Monat: Punkte allein reichen nicht
Nach dem anfänglichen Reiz entscheidet sich, ob Amazon Visa dauerhaft auf dem Smartphone bleibt. Der Store-Satz „Eine Karte. Viele Punkte. Keine Jahresgebühr.“ beschreibt den Kern sehr knapp, aber im Alltag zählen andere Dinge: Wie regelmäßig prüfe ich Umsätze? Verstehe ich meine Abrechnung? Nutze ich die Karte aus Gewohnheit oder nur, weil die Belohnung gerade interessant klingt?
Die monatliche Stärke der App liegt in ihrer Wiederholbarkeit. Eine Finanzanwendung muss nicht jeden Tag neue Unterhaltung liefern. Es reicht, wenn sie bei wiederkehrenden Aufgaben verlässlich erreichbar und verständlich bleibt. Dazu gehören die Kontrolle von Kartenumsätzen, der Blick auf die Entwicklung der eigenen Belastungen und die bewusste Entscheidung, ob der nächste Einkauf wirklich über diese Karte laufen soll.
Ich würde die Anwendung deshalb nicht als App beschreiben, die man ständig geöffnet haben muss. Ihr Wert entsteht eher in kurzen, gezielten Besuchen. Das ist positiv, weil eine Finanz-App nicht unnötig Aufmerksamkeit fordern sollte. Gleichzeitig bedeutet es, dass die langfristige Bindung stark von meiner eigenen Routine abhängt. Wer keine regelmäßige Kartenkontrolle etabliert, wird nach dem ersten Monat wahrscheinlich kaum noch einen Grund sehen, die App zu öffnen.
Ein sinnvoller monatlicher Ablauf besteht aus drei Schritten: Erstens prüfe ich, ob alle Umsätze bekannt sind. Zweitens vergleiche ich die Kartennutzung mit meinem geplanten Budget. Drittens entscheide ich, ob die gesammelten Vorteile tatsächlich zu meinem Einkaufsverhalten passen. Der dritte Punkt wird oft unterschätzt. Wenn die Karte vor allem wegen Amazon attraktiv ist, sollte ich nicht anfangen, zusätzliche Käufe zu rechtfertigen, nur um mehr Punkte zu sammeln.
Hier zeigt sich auch ein wichtiger Trade-off gegenüber einer gewöhnlichen Debitkarte. Eine Debitkarte macht die Belastung meist unmittelbar im vorhandenen Guthaben sichtbar. Eine Kreditkarte kann mehr zeitlichen Abstand zwischen Kauf und tatsächlicher Kontobelastung schaffen. Amazon Visa kann dadurch bequem sein, verlangt aber eine bessere Übersicht. Für Menschen, die Ausgaben gern sofort vom Konto verschwinden sehen, kann eine klassische Debitkarte trotz fehlender Punkte die passendere Lösung sein.
Die App als Kontrollinstrument für wiederkehrende Ausgaben
Ein weniger offensichtlicher Nutzen liegt in der Beobachtung von Mustern. Wenn ich die Karte immer wieder für dieselben Einkaufsarten verwende, kann ich nach einigen Abrechnungszeiträumen besser einschätzen, welche Ausgaben planbar sind und welche spontan entstehen. Die App ersetzt kein umfassendes Haushaltsbuch, aber sie kann eine klar abgegrenzte Perspektive auf die Kartennutzung liefern.
Mein praktischer Rat ist, die Karte nicht für alles gleichzeitig einzusetzen, zumindest nicht am Anfang. Ich würde sie zunächst für klar erkennbare, regelmäßig wiederkehrende Einkäufe verwenden und die Entwicklung beobachten. So lässt sich besser beurteilen, ob die Vorteile tatsächlich relevant sind oder ob die Karte nur eine zusätzliche Zahlungsschiene schafft. Diese schrittweise Einführung ist hilfreicher, als sofort jede Ausgabe umzustellen.
Wer mit mehreren Karten arbeitet, sollte außerdem eine einfache persönliche Regel festlegen. Beispielsweise kann eine Karte für Amazon-bezogene Käufe und eine andere für alltägliche Ausgaben zuständig sein. Das macht die spätere Kontrolle leichter. Ohne solche Grenzen kann ein Punktesystem zwar motivieren, aber gleichzeitig die Übersicht über die gesamte finanzielle Belastung verschlechtern.
Wann eine andere App die bessere Wahl ist
Für eine vollständige Finanzübersicht würde ich weiterhin eine etablierte Banking-App oder ein separates Haushaltsbuch bevorzugen. Dort sind häufig mehrere Konten und Zahlungswege zusammengeführt, während Amazon Visa naturgemäß auf die eigene Karte konzentriert ist. Wer seine Finanzen bereits mit einer solchen Lösung organisiert, braucht die App vor allem dann zusätzlich, wenn die kartenspezifische Verwaltung oder die Übersicht über die zugehörigen Vorteile einen echten Mehrwert bietet.
Auch für Nutzer, die möglichst wenig mit Kreditkarten arbeiten möchten, ist die Anwendung nicht automatisch die richtige Wahl. Der Verzicht auf eine Jahresgebühr klingt attraktiv, aber die Gesamtnützlichkeit hängt vom eigenen Zahlungsverhalten ab. Eine kostenlose Karte ist nicht dasselbe wie ein kostenloser Einkaufsstil. Ich würde daher vor der Nutzung prüfen, ob die monatliche Rückzahlung zuverlässig in das eigene Budget passt und ob die Karte wirklich eine bestehende Zahlungsweise verbessert.
Wartung und Reibung: Was dauerhaft Aufmerksamkeit verlangt
Die Pflege einer solchen App ist nicht aufwendig, aber sie ist auch nicht völlig automatisch. Finanz-Apps verlangen grundsätzlich ein Mindestmaß an Aufmerksamkeit: Zugangsdaten müssen sicher verwaltet werden, Benachrichtigungen sollten sinnvoll eingestellt sein und Umsätze gehören regelmäßig überprüft. Bei einer Karte kommt hinzu, dass ich ungewöhnliche Belastungen nicht erst am Monatsende bemerken möchte.
Ich sehe die App hier als Werkzeug, nicht als Ersatz für eigene Entscheidungen. Sie kann mir helfen, eine Zahlung zu erkennen oder eine Kartenbewegung nachzuvollziehen. Sie kann aber nicht wissen, ob ein Kauf in meinen persönlichen Finanzplan passt. Diese Grenze ist wichtig, weil der bequeme Zugang zu einer Karte leicht dazu führt, dass man die Kontrolle an die Oberfläche der App abgibt.
Eine gute Gewohnheit ist, nach jeder größeren Bestellung kurz zu prüfen, ob der Umsatz erwartbar ist. Das dauert weniger als eine ausführliche Monatskontrolle und hält die Erinnerung an die Ausgabe frisch. Zusätzlich würde ich einmal pro Abrechnungszeitraum alle Bewegungen in Ruhe ansehen. Dabei sollte nicht nur nach Fehlern gesucht werden, sondern auch nach wiederkehrenden Käufen, die sich unbemerkt summieren.
Die App bleibt außerdem nur dann angenehm, wenn die Anmeldung und die tägliche Nutzung ohne unnötige Hürden funktionieren. Bei Finanzanwendungen sind Sicherheitsabfragen zwar sinnvoll, können aber gerade unterwegs störend wirken. Ich halte diese Reibung grundsätzlich für akzeptabel, solange sie der Absicherung dient. Wer jedoch eine App sucht, die sich wie ein schneller Einkaufszettel öffnen lässt, könnte den zusätzlichen Sicherheitsrahmen als lästig empfinden.
Wo die langfristige Nutzung ermüden kann
Die größte Ermüdungsquelle ist für mich die mögliche Diskrepanz zwischen Belohnung und tatsächlicher Kaufentscheidung. Punkte fühlen sich unmittelbar positiv an, während die Ausgabe selbst weniger auffällt. Wenn ich die App nur öffne, um den Vorteil zu verfolgen, aber nicht mehr auf die Gesamtsumme achte, arbeitet sie gegen meine Interessen. Das ist kein spezieller technischer Fehler, sondern eine typische Falle bei bonusorientierten Zahlungslösungen.
Eine zweite Reibung entsteht, wenn ich parallel eine Banking-App, ein Haushaltsbuch und mehrere Händlerkonten pflege. Dann verteilt sich die Information auf verschiedene Orte. Amazon Visa kann in diesem Fall zwar die kartenspezifische Sicht verbessern, aber nicht automatisch die gesamte Finanzorganisation vereinfachen. Wer bereits ein gut funktionierendes System hat, sollte daher genau prüfen, ob eine zusätzliche App Ordnung schafft oder nur einen weiteren Kontrollpunkt hinzufügt.
Die dritte mögliche Schwäche ist die enge Bindung an einen bestimmten Einkaufsbereich. Wer seine Käufe bewusst über viele Händler verteilt oder Amazon nur selten nutzt, wird den besonderen Nutzen vermutlich weniger regelmäßig erleben. In dieser Situation ist eine allgemeinere Karte oder eine Banking-Anwendung mit breiterem Überblick wahrscheinlich sinnvoller. Die App ist am stärksten, wenn ihr Schwerpunkt mit dem tatsächlichen Alltag übereinstimmt.
Ich würde außerdem nicht empfehlen, die Karte ausschließlich wegen des kostenlosen Charakters zu behalten. Eine Jahresgebühr von null ist ein gutes Ausgangskriterium, aber keine Garantie für einen dauerhaften Vorteil. Entscheidend sind die Nutzung, die persönliche Rückzahlungsroutine und die Frage, ob die Punkte im eigenen Einkaufsverhalten wirklich eine Rolle spielen. Wenn die Karte selten verwendet wird, kann selbst eine kostenlose Lösung unnötige Komplexität erzeugen.
Ein Workflow, der die App nützlich hält
Mein bevorzugter Ablauf ist bewusst schlicht. Ich nutze die Karte nur für Ausgaben, deren Zweck ich sofort benennen kann. Danach prüfe ich den Umsatz in der App, statt mich allein auf eine spätere Erinnerung zu verlassen. Am Monatsende betrachte ich nicht nur die Vorteile, sondern auch die Summe und die Verteilung der Käufe. So bleibt das Punktesystem ein Nebeneffekt und wird nicht zum eigentlichen Einkaufsgrund.
Für Familien oder Haushalte mit gemeinsam geplanten Einkäufen kann es hilfreich sein, vorher eine klare Zuständigkeit festzulegen. Wer prüft die Umsätze? Wer gleicht die Kartennutzung mit dem Haushaltsbudget ab? Ohne diese Absprache kann eine übersichtliche App trotzdem zu Missverständnissen führen, weil mehrere Personen dieselbe Zahlungsquelle gedanklich unterschiedlich bewerten.
Wer die Anwendung nur gelegentlich benötigt, sollte sich nicht von fehlenden täglichen Neuigkeiten irritieren lassen. Der Wert einer Finanz-App besteht nicht in dauernder Aktivität, sondern in verlässlicher Kontrolle bei den relevanten Momenten. Ich würde sie daher eher als ruhiges Verwaltungswerkzeug einordnen als als App, die regelmäßig neue Inhalte liefern muss.
Mein langfristiges Urteil: sinnvoll für eine klare Zielgruppe
Nach dem ersten Monat entscheidet sich Amazon Visa nicht durch spektakuläre Zusatzfunktionen, sondern durch Passung. Für regelmäßige Amazon-Kunden, die eine kostenlose Kartenlösung mit einem sichtbaren Punktesystem verbinden möchten, kann die App einen festen Platz verdienen. Sie macht die zugehörige Karte greifbarer und unterstützt eine kontrollierte Nutzung, ohne dass ich jedes Mal durch eine umfangreiche Finanzplattform navigieren muss.
Für mich ist der entscheidende Vorteil die Kombination aus Spezialisierung und kurzer Kontrollroutine. Ich muss nicht täglich lange in der App bleiben. Ein gezielter Blick nach Einkäufen und eine gründliche Prüfung pro Abrechnungszeitraum reichen als sinnvolle Gewohnheit aus. Dadurch kann die Anwendung auch nach dem anfänglichen Interesse relevant bleiben.
Die Einschränkung ist ebenso klar: Wer eine umfassende Vermögens- oder Haushaltsverwaltung erwartet, wird hier wahrscheinlich zu wenig finden. Auch Nutzer, die Kreditkarten grundsätzlich vermeiden oder ihre Ausgaben lieber unmittelbar vom Konto abbuchen lassen, sollten eher bei einer Debitkarte oder der vertrauten Banking-App bleiben. Amazon Visa ist kein universeller Ersatz für alle Finanzwerkzeuge, sondern eine spezialisierte Ergänzung.
Ich würde die Entscheidung deshalb an drei Fragen festmachen: Kaufe ich regelmäßig bei Amazon ein? Kann ich Kartenumsätze zuverlässig kontrollieren und zurückzahlen? Bringt mir ein Punktesystem einen echten Vorteil, ohne mein Kaufverhalten zu beeinflussen? Wenn ich alle drei Fragen mit Ja beantworte, spricht viel dafür, die Anwendung dauerhaft zu nutzen. Bei zwei oder mehr Nein-Antworten wäre eine allgemeinere Finanzlösung wahrscheinlich vernünftiger.
Insgesamt hinterlässt Amazon Visa bei mir einen soliden, eher nüchternen Eindruck. Die App will nicht alles können, sondern die Nutzung einer bestimmten Karte verständlicher machen. Genau darin liegt ihre Stärke, aber auch ihre Grenze. Die gute Bewertung von 4,5 und die breite Sichtbarkeit mit über 100.000 Installationen passen zu einer Anwendung, die für viele Nutzer interessant ist; sie bedeuten jedoch nicht, dass sie zu jedem Zahlungsalltag passt.
Mein langfristiges Fazit fällt daher positiv, aber nicht bedingungslos aus: Die App verdient einen festen Platz, wenn sie eine bestehende Einkaufs- und Kontrollroutine verbessert. Sie verdient ihn nicht, wenn sie nur zum Sammeln von Punkten verleitet oder neben einer bereits perfekten Finanzorganisation kaum zusätzlichen Nutzen bringt. Wer sie mit klaren Regeln verwendet, regelmäßig Umsätze prüft und die Belohnung nicht mit einem Freibrief für weitere Käufe verwechselt, bekommt einen praktischen Begleiter für die Karte statt bloß eine weitere App auf dem Telefon.
Häufig gestellte Fragen zu Amazon Visa
01Was ist die Amazon Visa und für wen lohnt sie sich?
Die Amazon Visa ist eine Kreditkarte, die speziell für Einkäufe bei Amazon und – je nach aktuellem Kartenangebot – auch für Zahlungen außerhalb von Amazon konzipiert ist. Besonders interessant kann sie für regelmäßige Amazon-Kunden sein, die von möglichen Prämien, Rückvergütungen oder Aktionsvorteilen profitieren möchten. Vor dem Antrag sollten Sie jedoch die aktuellen Konditionen, Teilnahmebedingungen und Gebühren prüfen.
02Welche Voraussetzungen gelten für die Beantragung der Amazon Visa?
Für die Beantragung benötigen Sie in der Regel ein Mindestalter, einen Wohnsitz im jeweiligen Angebotsland sowie ausreichende finanzielle und persönliche Angaben für die Kreditprüfung. Zusätzlich kann ein Amazon-Konto erforderlich sein. Die tatsächliche Bewilligung hängt von der Prüfung durch den herausgebenden Finanzpartner ab und ist nicht garantiert. Lesen Sie vor dem Antrag die aktuellen Anforderungen vollständig durch.
03Welche Kosten können bei der Nutzung der Amazon Visa entstehen?
Ob die Amazon Visa dauerhaft kostenlos ist, hängt vom jeweiligen Land, Angebot und Vertragsmodell ab. Mögliche Kosten betreffen beispielsweise Jahresgebühren, Sollzinsen, Bargeldabhebungen, Fremdwährungseinsätze oder verspätete Zahlungen. Auch eine scheinbar attraktive Prämie sollte nicht dazu verleiten, den offenen Saldo unnötig lange stehen zu lassen. Entscheidend sind das aktuelle Preis- und Leistungsverzeichnis sowie die Vertragsbedingungen.
04Wie funktionieren Prämien, Punkte oder Rückvergütungen mit der Amazon Visa?
Mit der Amazon Visa können je nach gültigem Programm und Region Vorteile für bestimmte Einkäufe angeboten werden. Die Höhe der Prämie kann sich zwischen Amazon-Bestellungen, Zahlungen bei anderen Händlern und Sonderaktionen unterscheiden. Häufig gelten außerdem Ausschlüsse, Mindestumsätze oder zeitliche Begrenzungen. Prüfen Sie deshalb in der App oder im Kartenkonto, wann eine Gutschrift erfolgt und welche Transaktionen tatsächlich berücksichtigt werden.
05Ist die Amazon Visa sicher und welche Funktionen bietet die App?
Die zugehörige Karten- oder Banking-App ermöglicht normalerweise die Kontrolle von Umsätzen, verfügbaren Kreditrahmen, Abrechnungen und Benachrichtigungen. Je nach Anbieter können zusätzlich Kartensperrung, digitale Karten, Sicherheitsoptionen oder die Verwaltung persönlicher Daten verfügbar sein. Für den Schutz Ihres Kontos sollten Sie ein starkes Passwort verwenden, Zwei-Faktor-Authentifizierung aktivieren, sofern angeboten, und niemals Zugangsdaten oder Bestätigungscodes weitergeben.
Vorteile
- Keine Jahresgebühr für die Kreditkarte bei aktiver Nutzung
- Punkte sammeln bei Amazon und teilnehmenden Partnern
- Flexible Rückzahlungsmöglichkeiten für größere Einkäufe
- Direkte Verwaltung von Umsätzen und Zahlungen in der App
- Weltweit kontaktlos und online einsetzbar
Nachteile
- Konditionen und Vorteile können sich durch Anbieterwechsel ändern
- Teilweise hohe Zinsen bei Teilzahlung oder verspäteter Rückzahlung
- Bonitätsprüfung kann zur Ablehnung des Antrags führen
- Nicht alle Händler akzeptieren jede Kartenfunktion im Ausland
- Punkte können an Bedingungen und Einlösebeschränkungen gebunden sein

Amazon Visa
Galerie